


به گزارش صدای بورس، بررسی دادههای تحلیلی و برآورد صورتهای مالی شرکت توسعه مولد نیروگاهی جهرم (بجهرم) نشاندهنده شتاب چشمگیر سودآوری این نماد نیروگاهی است؛ روندی که با ثبت حاشیه سود خالص فراتر از ۵۰ درصد و جهش سود هر سهم به ۴۶۳ ریال در سال ۱۴۰۵ و ۶۸۹ ریال در سال ۱۴۰۶، نسبت P/E سهم را در مدار نزولی و در سطح جذاب ۴.۵ مرتبه قرار میدهد.
جهش سودآوری و درآمد پایدار در افق دو ساله
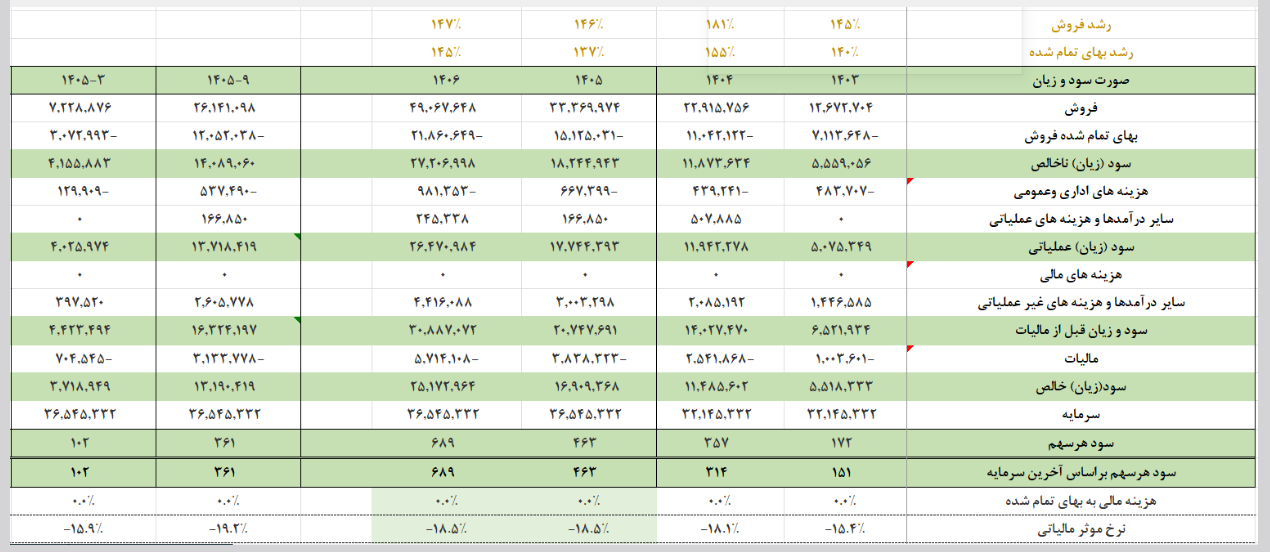
بررسی پیشبینی صورت سود و زیان «بجهرم» حاکی از رشد متوالی درآمدهای عملیاتی و سودسازی است؛
رشد درآمدهای عملیاتی: درآمد فروش شرکت از حدود ۱۳,۶۷۲۱۳,۶۷۲ میلیارد ریال در سال ۱۴۰۳ به بیش از ۳۳,۳۶۹۳۳,۳۶۹ میلیارد ریال در سال ۱۴۰۵ و نهایتاً ۴۹,۰۶۷۴۹,۰۶۷ میلیارد ریال در سال ۱۴۰۶ افزایش خواهد یافت.
سود خالص بیش از ۲۵ همت: برآورد سود خالص شرکت برای سال مالی ۱۴۰۵ معادل ۱۶,۹۰۹۱۶,۹۰۹ میلیارد ریال و برای سال ۱۴۰۶ برابر با ۲۵,۱۷۲۲۵,۱۷۲ میلیارد ریال تخمین زده میشود.
روند افزایشی سود هر سهم (EPSEPS): سود هر سهم شرکت از ۱۵۱ ریال در سال ۱۴۰۳، با جهشی قابلتوجه به ۴۶۳ ریال در سال ۱۴۰۵ و ۶۸۹ ریال در سال ۱۴۰۶ خواهد رسید که نشان از بنیاد قدرتمند عملیاتی شرکت دارد.
حاشیه سود خیرهکننده بالای ۵۰ درصد
یکی از نقاط قوت کمنظیر نماد «بجهرم» نسبت به میانگین بازار و صنعت، تثبیت ساختار حاشیه سود در سطوح بسیار بالاست:
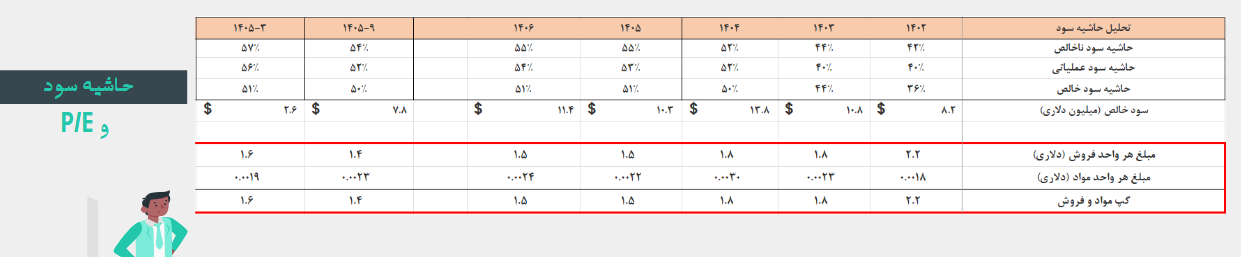
حاشیه سود ناخالص: در سطح پایدار ۵۵ درصد در سالهای ۱۴۰۵ و ۱۴۰۶.
حاشیه سود عملیاتی: در کانال ۵۳ تا ۵۴ درصد.
حاشیه سود خالص: فراتر از ۵۱ درصد (با برآورد سود خالص دلاری حدود ۱۱.۴۱۱.۴ میلیون دلار در افق ۱۴۰۶).
این ساختار هزینهای نشان میدهد افزایش هزینههای تولید و بهای تمامشده تأثیر انحرافی معناداری بر سود خالص شرکت نداشته و بازدهی فروش در وضعیت ممتاز قرار دارد.
جذابیت کمنظیر در تابلوی معاملات و ارزندگی در نسبتهای تحلیلی
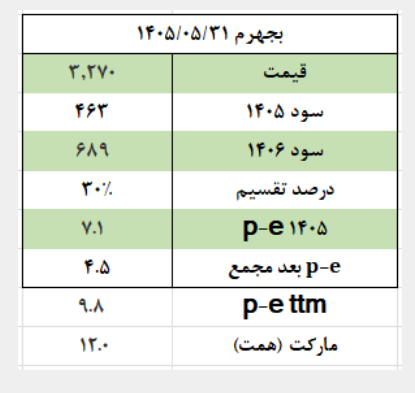
با توجه به آخرین تابلوی تحلیلی سهم منتهی به پایان مردادماه ۱۴۰۵؛
قیمت روز: ۳,۲۷۰۳,۲۷۰ ریال
ارزش بازار (مارکت کپ): ۱۲.۰۱۲.۰ همت
نسبت P/E گذشتهنگر (ttmttm): ۹.۸ مرتبه
نسبت P/E برآوردی ۱۴۰۵: افت به ۷.۱ مرتبه
نسبت P/E پس از مجمع (و افق ۱۴۰۶): سقوط به ۴.۵ مرتبه
با در نظر گرفتن سیاست تقسیم سود ۳۰ درصدی، نماد «بجهرم» در نرخهای فعلی از حاشیه امن بالایی برای سرمایهگذاران میانمدت و بلندمدت برخوردار است.
تحلیل حساسیت نرخ برق و گاز؛ پایداری سود در سناریوهای مختلف
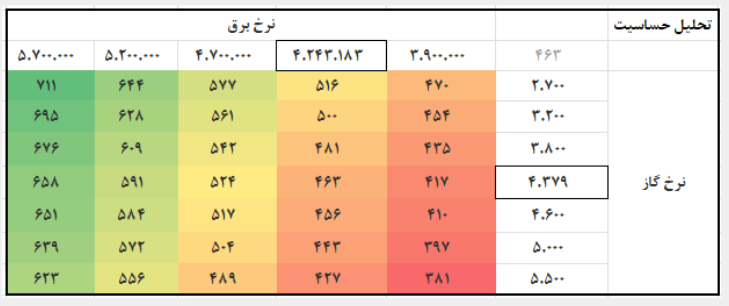
بررسی جدول ماتریس حساسیت سودآوری شرکت به ازای تغییرات نرخ فروش برق و بهای تمامشده گاز نشان میدهد؛
در سناریوی مبنا (نرخ گاز ۴,۳۷۹۴,۳۷۹ ریال و نرخ برق ۴,۲۴۳,۱۸۳۴,۲۴۳,۱۸۳ ریال)، سود محققشده برابر با ۴۶۳ ریال خواهد بود.
با آزادسازی یا رشد نرخ برق به سطوح بالاتر (مثلاً ۵,۲۰۰,۰۰۰۵,۲۰۰,۰۰۰ تا ۵,۷۰۰,۰۰۰۵,۷۰۰,۰۰۰ ریال)، سود هر سهم قابلیت رشد تا محدوده ۶۴۴ تا ۷۱۱ ریال را داراست که نشاندهنده پتانسیل اهرمی و مثبت شرکت در صورت اصلاح تعرفههای برق است.
نتیجهگیری تحلیلی؛
نماد «بجهرم» با پشتوانه داراییهای نیروگاهی، حفظ حاشیه سود خالص بالای ۵۰ درصد، افت معنادار P/E فوروارد به محدوده ۴.۵ واحدی و پتانسیل بالای تعدیل مثبت از محل نرخ فروش حاملهای انرژی، یکی از گزینههای کمریسک و ارزنده گروه عرضهکنندگان برق در بورس تهران محسوب میشود.


نظر شما